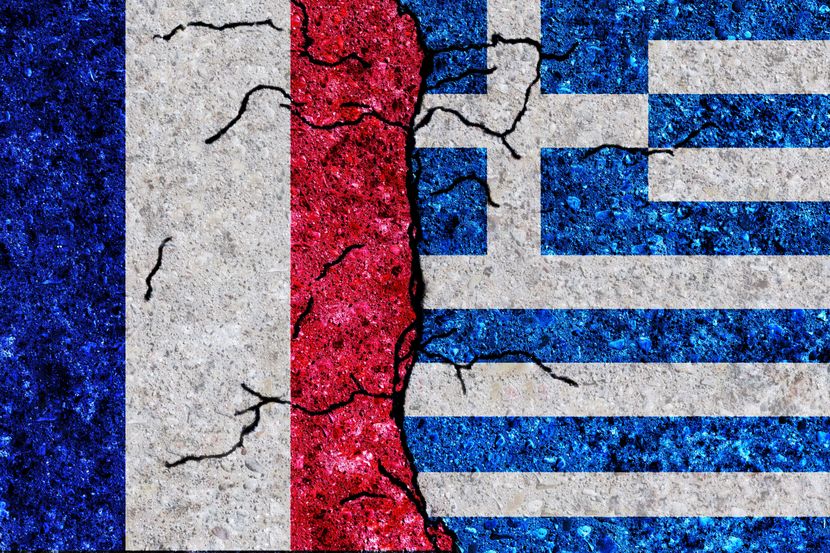
„Da li je Francuska 2026. poput Grčke 2009?“ Evo šta misli profesor političke ekonomije i bivši ministar

„Prinos na francuske desetogodišnje državne obveznice dostigao je prošle nedelje 5%, što je njegov najviši nivo u više od dve decenije. Dodatna kamata koju Francuska plaća u odnosu na Nemačku – ‚spred‘ koji investitori koriste za procenu specifičnog rizika Francuske – dramatično se povećala. Parlament se bori sa budžetom za 2027. godinu koji zahteva fiskalne mere u iznosu od 54 milijarde evra, dok protesti i nasilni sukobi širom Francuske dominiraju naslovnim stranama“, napisao je Jorgos Papakonstantinu, profesor međunarodne političke ekonomije na Firentinskoj školi transnacionalne uprave pri Evropskom univerzitetskom institutu i bivši ministar finansija Grčke (2009–2011), u tekstu za The Conversation, koji prenosimo u celosti:
„Sa porastom političke nestabilnosti i društvenih tenzija, poređenja sa Grčkom na početku njene dužničke krize postala su neizbežna. Kao ministar finansija Grčke u vreme kada je kriza u toj zemlji buknula 2009. godine, sve češće se susrećem sa pitanjem kako se ove dve situacije mogu uporediti. Razumem potrebu za tim poređenjem, ali i to koliko ono može biti varljivo.
Preporučujemo
Ovo je najnovije istraživanje gena divljih pasa iz Černobilja
Naši drevni rođaci imali su specifičan izgled: Nove analize otkrivaju tajne denisovaca
Problem Francuske nije slaba ekonomija
Francuska nije Grčka. Ona je jedna od najvećih svetskih ekonomija, sa globalno konkurentnim kompanijama, značajnom štednjom stanovništva, razvijenim finansijskim sistemom i snažnim institucijama. I, za razliku od Grčke 2009. godine, nema veliku neravnotežu u spoljnom finansiranju.
Njen problem jeste uporan jaz između onoga što ekonomija stvara, onoga što država troši i onoga što su poreski obveznici spremni da finansiraju. Prema podacima instituta INSEE, javna potrošnja je 2025. godine dostigla 57,3% BDP-a, što je među najvišim nivoima u Evropi, a budžetski deficit je i dalje iznosio 5,1% (pri čemu vlada očekuje da ove godine dostigne 5,4%). Javni dug je porastao na skoro 116% BDP-a, sa nivoa ispod 100% pre pandemije (Francuska je jedina zemlja G7 u kojoj je ovaj udeo danas veći nego što je bio 2020. godine, na vrhuncu pandemije). Osim toga, Francuska trenutno plaća više za finansiranje svog duga nego sve bivše krizne zemlje evrozone – i više nego što bi njen zvanični kreditni rejting AA- implicirao.
Skup socijalni model Francuske
Tokom poslednjih dvadeset godina Francuska je u kontinuitetu beležila primarne deficite, trošeći više nego što prikupi čak i pre plaćanja kamata na dug. Veliki deo ove potrošnje odlazi na finansiranje socijalnog modela za koji su građani s razlogom vezani, ali koji kroz penzije sve više štiti starije generacije na račun mlađih. Održavanje takvog modela postaje sve teže u uslovima slabog privrednog rasta i starenja stanovništva.
Usporena produktivnost, visoki porezi i stalna neizvesnost opterećuju investicije i rast (MMF za 2026. godinu predviđa rast od svega 0,6%).
Od fiskalne slabosti do političke paralize
Uzastopne vlade su se borile da pomire fiskalnu disciplinu sa očekivanjima građana od države. Politička fragmentacija dodatno je otežala postizanje kompromisa. Usvajanje budžeta za 2026. godinu zahtevalo je višemesečne sukobe i ponovljeno pozivanje na član 49.3 Ustava, koji omogućava usvajanje zakona bez glasanja u parlamentu.
Budžet Francuske za 2027. godinu nudi tri neprijatne mogućnosti:
- progurati ga silom, verovatno koristeći presedan u vidu budžetskih uredbi na osnovu člana 47;
- ispregovarati kompromis koji razvodnjava fiskalno prilagođavanje;
- suočiti se sa još jednim padom vlade, čime bi budžet ostao nerešen pred samu predsedničku kampanju.
Grčka je 2009. godine bila znatno ranjivija. Izgubila je konkurentnost, nagomilala ogromne spoljne deficite i prikrivala stvarno stanje svojih javnih finansija. Francuska nema nijedan od ovih institucionalnih problema. Ipak, grčko iskustvo pokazuje koliko fiskalne poteškoće postaju teže za upravljanje kada opadne politički kredibilitet. Tržišta danas ne sumnjaju u to da Francuska može da plati. Ona sumnjaju u to da Francuska može da donese odluku.


Kada tržišta određuju vremenski okvir
Francuska dužnička kriza nije neminovna. Duboko finansijsko tržište, široka baza investitora i relativno duga ročnost duga znače da se viši troškovi zaduživanja prelivaju postepeno.
Međutim, kako se raniji, jeftiniji dug bude refinansirao, kamatni teret će rasti. Izveštaj o dugu francuske vlade projektuje da će javni dug dostići 121,7% BDP-a 2027. godine, čak i pod pretpostavkom da se predložene mere prilagođavanja sprovedu. Prema scenariju Evropske komisije koji podrazumeva odsustvo promena u politici, dug bi do 2036. godine dostigao 144%.
U Grčkoj je prelazak sa fiskalnih problema na krizu finansiranja bio izuzetno brz. Kada smo izgubili pristup tržištu i morali da pregovaramo o međunarodnoj pomoći, izgubili smo i veći deo kontrole nad tempom i strukturom prilagođavanja. Vlade često odlažu teške odluke kako bi sačuvale politički manevarski prostor. Paradoksalno, to ih na kraju može u potpunosti ostaviti bez njega.
Sigurnosna mreža Evrope još nije testirana
Može li se Francuska osloniti na evropsku zaštitu? Evrozona 2010. praktično nije raspolagala instrumentima za suočavanje sa krizom državnog duga. Prvi paket pomoći Grčkoj sastojao se od bilateralnih evropskih zajmova i sredstava MMF-a. Privremeni evropski fond za spasavanje, a kasnije i stalni Evropski stabilizacioni mehanizam (ESM), stvoreni su tek naknadno.
Danas stroži bankarski nadzor i kapacitet Evropske centralne banke (ECB) da interveniše na tržištima državnih obveznica pružaju znatno veću sigurnost. Njen Instrument za zaštitu transmisije (TPI) omogućava potencijalno neograničenu kupovinu državnih obveznica kako bi se suzbili neopravdani, haotični tržišni pritisci. Ipak, intervencija zavisi od procene fiskalne održivosti i poštovanja preuzetih evropskih obaveza; aktiviranje tog instrumenta jeste odluka ECB-a, a ne pojedinačnih vlada.
Osim toga, ovi mehanizmi nikada nisu testirani na krizi koja bi zahvatila ekonomiju tako veliku i finansijski povezanu kao što je Francuska. Ozbiljan gubitak poverenja u francuski dug odjeknuo bi širom evropskih banaka, osiguravajućih kuća i tržišta državnih obveznica. Dakle, iako je Evropa danas bolje zaštićena nego 2010. godine, to ne umanjuje hitnost delovanja na nacionalnom nivou.


Fiskalni kredibilitet i demokratski legitimitet
Grčko iskustvo je takođe pokazalo domete fiskalnog prilagođavanja shvaćenog prevashodno kao računovodstvene operacije.
Grčka je pretrpela razoran privredni pad, delom i zato što su recesioni efekti mera štednje bili potcenjeni. Posledice po društvenu koheziju, političku stabilnost i poverenje u institucije trajale su znatno duže od same neposredne krize.
Francuska se ne suočava ni sa čim sličnim. Ipak, protesti zbog stanja u obrazovanju i uslova života ilustruju koliko je teško pomiriti fiskalnu disciplinu sa očekivanjima od javnih službi. Kada javna potrošnja već dostiže 57% BDP-a, debata se ne može voditi samo o tome koliko država troši, već na šta troši i ko to plaća.
Kredibilna strategija mora spojiti obuzdavanje javne potrošnje sa snažnijim rastom i pravednijom raspodelom tereta – a ključno je pomeriti težište zaštite sa starijih na mlađe generacije. Bez političkog i društvenog legitimiteta, čak su i tehnički besprekorne ekonomske mere teško održive.
Francuska i dalje raspolaže ekonomskim resursima i institucionalnim kapacitetima koje Grčka 2009. godine nije imala. Njena pozicija je drugačija, ali bi grčko iskustvo trebalo da posluži kao opomena francuskim donosiocima odluka koliko prilagođavanje postaje teže onda kada finansijska tržišta, a ne izabrane vlade, počnu da diktiraju njegove rokove i uslove.
Francuska nije Grčka iz 2009. godine. To bi trebalo da bude razlog za pravovremeno delovanje, a ne izgovor za odlaganje.“
(Telegraf Nauka/The Conversation)
Povezane vesti
Poslednji neandertalci priredili veliko iznenađenje: Analiza DNK otkrila nešto potpuno neočekivano
Od drevnih kraljeva do Trampa i Sija: Kad su ljudi počeli da se rukuju? I zašto?
Od izmenjene veštačke inteligencije i leta ka Mesecu do novih testova za rak… Evo šta očekuje nauku u 2026.
Francuska je prva na evropskoj listi po broju prijavljenih patenata
Video: Dr Ejlem Ozdogan o Taš Tepeleru
Nauka Telegraf zadržava sva prava nad sadržajem. Za preuzimanje sadržaja pogledajte uputstva na stranici Uslovi korišćenja.